
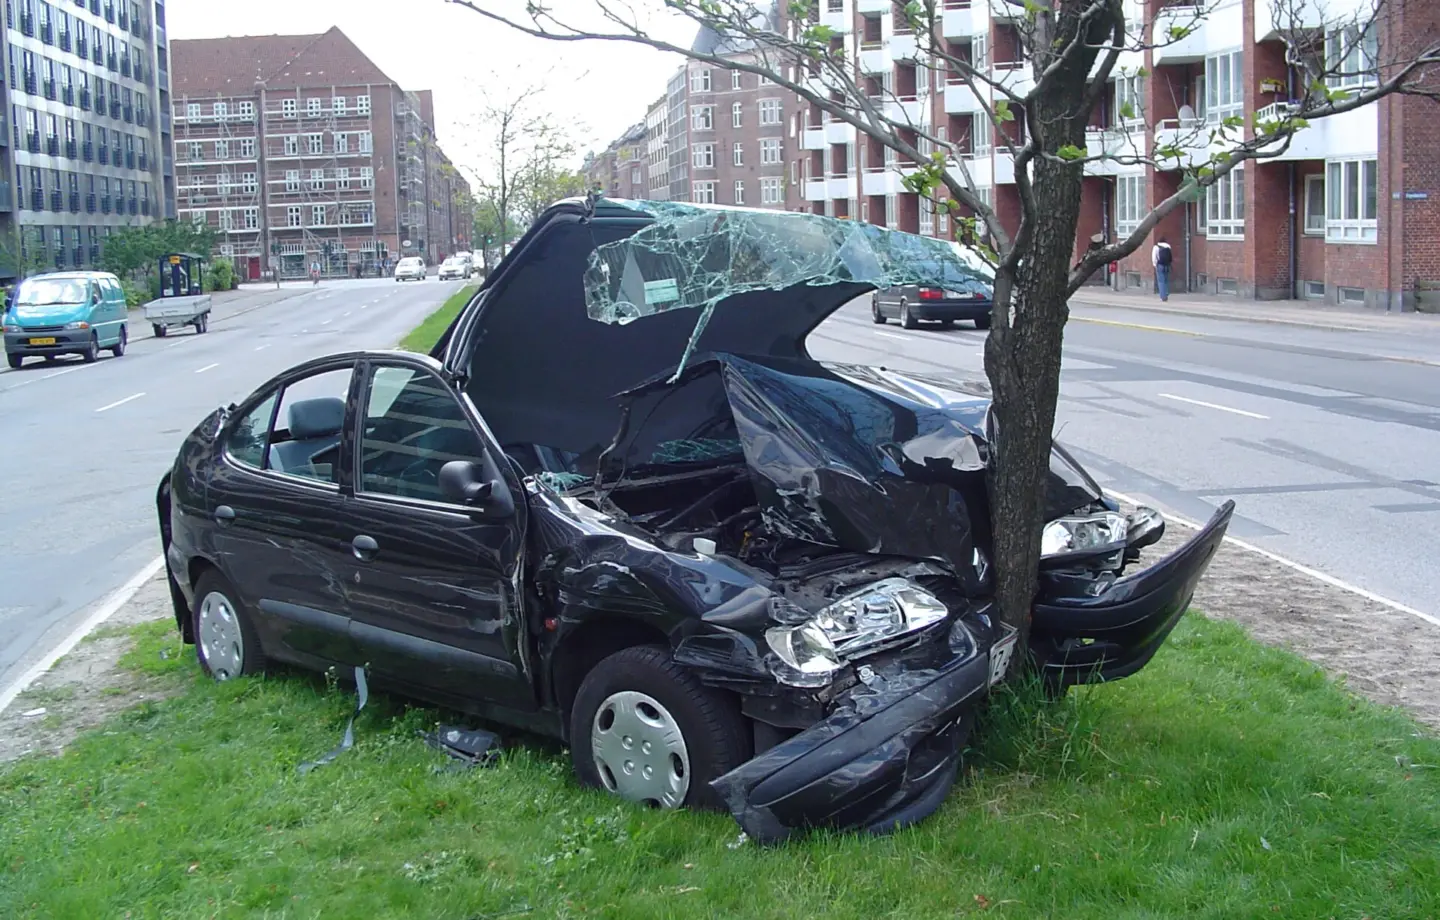
Szkoda całkowita z OC sprawcy jest orzekana, gdy naprawa auta byłaby nieopłacalna, czyli jej koszt przekroczyłby wartość samochodu sprzed wypadku. Wtedy ubezpieczyciel sprawcy wypłaca odszkodowanie równe różnicy między wartością auta przed szkodą a wartością wraku, a wrak zostaje u ciebie. Możesz go sprzedać, naprawić na własną rękę albo oddać do stacji demontażu, a z wyceną ubezpieczyciela możesz się nie zgodzić i złożyć reklamację.
W skrócie
- Szkoda całkowita w OC: koszt naprawy przekracza wartość auta sprzed szkody.
- Odszkodowanie = wartość auta przed szkodą minus wartość wraku.
- Wrak pozostaje własnością poszkodowanego.
- Ubezpieczyciel powinien wypłacić odszkodowanie w ciągu 30 dni od zgłoszenia szkody, z wyjątkami przewidzianymi w ustawie.
- Z zaniżoną wyceną można się nie zgodzić: reklamacja, Rzecznik Finansowy, sąd.
Szkoda całkowita z OC sprawcy – kiedy jest orzekana
Po zgłoszeniu szkody rzeczoznawca ubezpieczyciela ogląda auto i przygotowuje kosztorys naprawy. Następnie porównuje go z wartością auta sprzed wypadku. Jeśli naprawa kosztowałaby więcej niż auto było warte, ubezpieczyciel orzeka szkodę całkowitą. Czasem szkodę całkowitą orzeka się także wtedy, gdy naprawa jest technicznie niemożliwa.
W przypadku starszych aut o niskiej wartości szkoda całkowita zdarza się nawet przy pozornie niewielkich uszkodzeniach, bo koszt części i lakierowania szybko przekracza wartość samochodu.
Szkoda całkowita z OC sprawcy ile procent – OC a AC
W ubezpieczeniu OC sprawcy kryterium jest opłacalność naprawy: szkoda całkowita występuje, gdy koszt naprawy przekracza wartość auta przed szkodą. Ubezpieczyciel sprawcy ma obowiązek naprawić całą szkodę, ale nie musi płacić za naprawę droższą niż wartość pojazdu.
W autocasco jest inaczej. Próg szkody całkowitej określają ogólne warunki ubezpieczenia, często jako procent wartości auta, np. gdy koszt naprawy przekracza określoną część wartości pojazdu. Dlatego przy AC szkoda całkowita może być orzeczona wcześniej niż przy OC.
Jak liczone jest odszkodowanie
Odszkodowanie przy szkodzie całkowitej to różnica:
wartość auta przed szkodą − wartość pozostałości (wraku) = odszkodowanie
Przykład ilustracyjny:
| Pozycja | Kwota |
|---|---|
| Wartość auta przed szkodą | 30 000 zł |
| Wartość wraku według wyceny | 8 000 zł |
| Odszkodowanie | 22 000 zł |
Po wypłacie masz 22 000 zł i wrak, który według ubezpieczyciela jest wart 8 000 zł. Jeśli sprzedasz wrak za tę kwotę, łącznie otrzymasz równowartość auta sprzed szkody.
Wartość auta przed szkodą
Ubezpieczyciel wycenia auto zwykle za pomocą specjalistycznych systemów eksperckich, które uwzględniają markę, model, rocznik, przebieg, wyposażenie i stan techniczny. Na wynik wpływają także korekty, np. za wcześniejsze uszkodzenia, wysoki przebieg czy pochodzenie z importu.
Wycena może być zaniżona, gdy:
- nie uwzględniono dodatkowego wyposażenia,
- zastosowano korekty bez uzasadnienia,
- przyjęto zbyt duży przebieg lub zły stan techniczny,
- porównano auto z gorzej wyposażonymi egzemplarzami.
Warto poprosić o pełną kalkulację wartości i sprawdzić, czy wszystkie dane są prawidłowe.
Wartość wraku i giełdy wraków
Wartość wraku ubezpieczyciel ustala często na podstawie ofert z internetowych giełd wraków. Do kalkulacji może dołączyć ofertę konkretnego kupca, gotowego kupić wrak za podaną kwotę. Jeśli sprzedasz wrak taniej, niż wycenił ubezpieczyciel, różnica obciąża ciebie, dlatego warto skorzystać z oferty przedstawionej przez ubezpieczyciela albo znaleźć lepszą.
Zawyżona wartość wraku obniża odszkodowanie. Jeśli nie możesz sprzedać wraku za kwotę z wyceny, poinformuj o tym ubezpieczyciela i zachowaj dowody, np. oferty kupujących.
Szkoda całkowita z OC sprawcy co z wrakiem – 3 opcje
| Opcja | Co robisz | Na co uważać |
|---|---|---|
| Sprzedaż wraku | sprzedajesz kupcowi wskazanemu przez ubezpieczyciela lub innemu | cena niższa od wyceny obniża łączną kwotę, którą otrzymasz |
| Naprawa na własną rękę | naprawiasz auto taniej, np. używanymi częściami | auto po poważnej szkodzie może wymagać dodatkowego badania technicznego |
| Stacja demontażu | oddajesz auto do kasacji | otrzymasz zaświadczenie potrzebne do wyrejestrowania |
Naprawa we własnym zakresie ma sens, gdy auto jest dla ciebie cenne, a koszt naprawy z używanych części jest niższy niż kwota z wyceny ubezpieczyciela. Warto jednak sprawdzić, czy auto po naprawie będzie bezpieczne, i zachować dokumentację naprawy.
Jak odwołać się od wyceny
- Poproś o pełną dokumentację szkody: kosztorys, wycenę auta przed szkodą i wycenę wraku.
- Sprawdź dane: rocznik, przebieg, wyposażenie, korekty wartości.
- Zbierz dowody: ogłoszenia podobnych aut, faktury za doposażenie, prywatną opinię rzeczoznawcy.
- Złóż reklamację u ubezpieczyciela, wskazując błędy i załączając dowody.
- Przy odmowie zwróć się do Rzecznika Finansowego albo rozważ drogę sądową.
Koszt prywatnej opinii rzeczoznawcy można w niektórych sytuacjach odzyskać od ubezpieczyciela sprawcy, jeśli była potrzebna do ustalenia wysokości szkody. Warto o to zawalczyć w reklamacji.
Termin wypłaty odszkodowania
Ubezpieczyciel powinien wypłacić odszkodowanie w ciągu 30 dni od zgłoszenia szkody. Jeśli wyjaśnienie okoliczności lub wysokości szkody w tym terminie nie jest możliwe, wypłata może nastąpić w ciągu 14 dni od dnia ich wyjaśnienia, ale bezsporną część odszkodowania trzeba wypłacić w podstawowym terminie. Opóźnienie uprawnia do odsetek.
Wyrejestrowanie i zgłoszenie zbycia
Po sprzedaży wraku masz obowiązek zgłosić zbycie pojazdu w wydziale komunikacji i powiadomić ubezpieczyciela OC. Przy oddaniu auta do stacji demontażu otrzymasz zaświadczenie o demontażu, na podstawie którego wyrejestrujesz pojazd. Szczegóły zgłoszenia opisuje tekst zgłoszenie sprzedaży wraku.
Polisa OC wraku nie wygasa automatycznie w dniu szkody. Po sprzedaży przechodzi na nabywcę, a po wyrejestrowaniu można ją rozwiązać i rozliczyć niewykorzystaną składkę.
Auto zastępcze przy szkodzie całkowitej
Przy szkodzie całkowitej z OC sprawcy przysługuje ci auto zastępcze na czas niezbędny do likwidacji szkody i zakupu nowego auta, jeśli było ci potrzebne. Ubezpieczyciele kwestionują czasem długość tego okresu. Zasady i orzecznictwo w tej sprawie opisuje tekst auto zastępcze z OC sprawcy.
Koszty dodatkowe
Oprócz wartości auta z OC sprawcy możesz domagać się zwrotu innych uzasadnionych kosztów związanych ze szkodą, np.:
- holowania auta z miejsca wypadku,
- parkingu strzeżonego dla wraku w czasie likwidacji szkody,
- wyrejestrowania pojazdu,
- utraconych przedmiotów w aucie, jeśli zostały zniszczone.
Zachowaj faktury i rachunki. Koszty trzeba udokumentować i zgłosić ubezpieczycielowi.
Szkoda całkowita a kosztorys
Jeśli ubezpieczyciel uzna, że naprawa jest opłacalna, możesz wybrać naprawę w warsztacie lub rozliczenie kosztorysowe. Różnice między tymi metodami opisuje tekst rozliczenie kosztorysowe. Przy wartościach bliskich granicy szkody całkowitej warto dokładnie sprawdzić kosztorys, bo kilka zaniżonych pozycji może zmienić kwalifikację szkody.
Szkoda całkowita w Warszawie – praktyczne wskazówki
Po kolizji w Warszawie wrak trafia często na parking strzeżony lawety lub do warsztatu. Koszty parkowania rosną z każdym dniem, dlatego warto szybko zdecydować, co dalej z autem, i poinformować ubezpieczyciela o miejscu jego przechowania. Jeśli auto stoi na parkingu na koszt sprawcy, ubezpieczyciel może kwestionować zbyt długi postój bez uzasadnienia.
Kiedy skorzystać z pomocy kancelarii
Przy dużych szkodach, sporach o wartość auta lub odmowie wypłaty niektórzy poszkodowani korzystają z pomocy kancelarii odszkodowawczych lub prawników. Przed podpisaniem umowy sprawdź wysokość wynagrodzenia, które zwykle jest procentem odzyskanej kwoty. W wielu przypadkach wystarczy samodzielna reklamacja i pomoc Rzecznika Finansowego, która jest bezpłatna.
Szkoda całkowita a auto w leasingu lub kredycie
Gdy auto jest w leasingu lub kredycie z przewłaszczeniem, odszkodowanie przy szkodzie całkowitej trafia zwykle do leasingodawcy lub banku jako właściciela pojazdu. Umowa leasingowa jest wtedy rozliczana według jej warunków, a różnica między odszkodowaniem a zadłużeniem może obciążyć korzystającego. Dlatego przy autach finansowanych warto mieć dodatkowe ubezpieczenie GAP, które pokrywa różnicę między wartością fakturową a rynkową. O szczegółach decyduje umowa leasingu lub kredytu, więc po szkodzie trzeba od razu skontaktować się z finansującym.
Dokumenty potrzebne do likwidacji szkody
Przy zgłoszeniu szkody z OC sprawcy przygotuj:
- dane sprawcy i numer jego polisy OC lub oświadczenie sprawcy,
- notatkę policyjną, jeśli była wezwana policja,
- dowód rejestracyjny i prawo jazdy,
- zdjęcia miejsca zdarzenia i uszkodzeń,
- dane kontaktowe świadków,
- numer konta do wypłaty odszkodowania.
Kompletne dokumenty przyspieszają likwidację szkody i skracają czas oczekiwania na wypłatę.
Szkodę warto zgłosić jak najszybciej, najlepiej w dniu zdarzenia lub następnego dnia, bo od daty zgłoszenia biegnie termin na wypłatę odszkodowania.
Najczęściej zadawane pytania
Kiedy jest szkoda całkowita z OC sprawcy?
Gdy koszt naprawy auta przekracza jego wartość sprzed wypadku albo naprawa jest technicznie niemożliwa. Wtedy ubezpieczyciel sprawcy wypłaca odszkodowanie równe wartości auta przed szkodą pomniejszonej o wartość wraku.
Co z wrakiem przy szkodzie całkowitej z OC?
Wrak zostaje twoją własnością. Możesz go sprzedać, np. kupcowi wskazanemu przez ubezpieczyciela, naprawić na własną rękę albo oddać do stacji demontażu. Przy sprzedaży trzeba zgłosić zbycie pojazdu w urzędzie.
Ile procent musi wynosić szkoda całkowita?
W OC sprawcy kryterium jest przekroczenie wartości auta przez koszt naprawy. W autocasco próg określają ogólne warunki ubezpieczenia konkretnego towarzystwa, często jako procent wartości pojazdu.
Jak odwołać się od szkody całkowitej?
Złóż reklamację u ubezpieczyciela, wskazując błędy w wycenie i załączając dowody, np. prywatną opinię rzeczoznawcy lub ogłoszenia podobnych aut. Przy odmowie możesz zwrócić się do Rzecznika Finansowego lub skierować sprawę do sądu.
Podsumowanie
Przy szkodzie całkowitej z OC sprawcy dostajesz wartość auta przed szkodą minus wartość wraku, a wrak zostaje u ciebie. Sprawdź dokładnie obie wyceny, bo zaniżona wartość auta lub zawyżona wartość wraku zmniejszają odszkodowanie. Masz prawo do reklamacji i pomocy Rzecznika Finansowego.
Źródła
- Ustawa o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, art. 14 – Internetowy System Aktów Prawnych (isap.sejm.gov.pl)
- Rzecznik Finansowy – poradnik dla poszkodowanych z OC sprawcy (rf.gov.pl)
- Komisja Nadzoru Finansowego – wytyczne dotyczące likwidacji szkód z ubezpieczeń komunikacyjnych (knf.gov.pl)
Powiązane materiały
Jak sprawdzić zniżki OC? Historia ubezpieczenia online w UFG
Jak sprawdzić zniżki OC: historię szkód i ubezpieczeń pobierzesz online z UFG. Wyjaśniamy, jak liczone są zniżki i czy przechodzą…
Automatyczne wznowienie OC – kiedy następuje i jak go uniknąć?
Automatyczne wznowienie OC: kiedy polisa odnawia się sama, kiedy nie, jak wypowiedzieć umowę przed końcem okresu i co zrobić, gdy…
Jak wypowiedzieć OC po zakupie auta? Terminy i wzór wypowiedzenia
Jak wypowiedzieć OC po zakupie auta: polisa poprzednika przechodzi na kupującego. Wyjaśniamy, kiedy ją wypowiedzieć, a kiedy zostawić. Ze wzorem.